
El acceso financiero a través del móvil se ha convertido en el estándar dominante tanto en Latinoamérica como en España. La digitalización acelerada y la masificación de smartphones económicos —incluyendo a quienes acceden a su primer servicio financiero móvil gracias a celulares en oferta— han reforzado un ecosistema donde el teléfono es la puerta de entrada natural al sistema bancario. Este cambio de hábito no solo impulsa la inclusión, sino que abre oportunidades inéditas para startups fintech que diseñan productos mobile-first para usuarios cada vez más conectados.
El móvil como puerta de acceso financiero
El crecimiento del mobile banking responde a un fenómeno transversal: el usuario actual espera inmediatez, simplicidad y acceso desde cualquier lugar. Las aplicaciones bancarias son ya la primera herramienta para pagos, transferencias, préstamos o inversiones, desplazando progresivamente a la banca tradicional presencial. Tanto en mercados emergentes de LATAM como en mercados más maduros como España, el móvil se ha consolidado como punto crítico de interacción financiera.
Mobile Banking Global
LATAM y España: dos mercados móviles en expansión
La relevancia del mobile banking en LATAM se explica por factores como la baja bancarización, la necesidad de servicios rápidos y accesibles y el uso extendido de wallets como Mercado Pago, Nubank o Ualá. Estos servicios han democratizado funciones básicas, desde transferencias instantáneas hasta microcréditos.
España, por su parte, muestra un ecosistema más consolidado, donde las apps bancarias tradicionales conviven con neobancos y fintech de alta madurez tecnológica. Los usuarios españoles presentan una de las tasas más altas de uso de banca móvil en Europa, impulsada por regulaciones como PSD2 y la rápida adopción del open finance.
Indicadores clave de mobile banking en LATAM y España (2024)
| Indicador | LATAM (2024) | España (2024) |
| Usuarios activos de mobile banking | 350 M | 30 M |
| Crecimiento anual | 20 % | 12 % |
| Pagos digitales móviles | +45 % | +28 % |
| Penetración smartphone | 75 % | 93 % |
| Wallets más usadas | Mercado Pago | Bizum |
Esta comparación demuestra que, aunque el punto de partida es distinto, el usuario móvil de ambas regiones comparte expectativas similares: fiabilidad, agilidad y disponibilidad total.
Drivers del crecimiento del mobile banking
El auge del mobile banking se sostiene por una serie de palancas clave:
- Digitalización masiva del usuario. La vida cotidiana gira en torno al smartphone, convirtiéndolo en el canal natural para cualquier interacción bancaria.
- Open finance y APIs abiertas. España lidera el entorno regulado, pero LATAM avanza rápidamente impulsada por iniciativas en Brasil, México o Chile.
- Infraestructura cloud. Permite a fintech y bancos escalar sus servicios sin inversiones masivas en hardware.
- Biometría e IA. Facilitan onboarding remoto seguro y análisis inteligente de riesgo en tiempo real.
- Cambio cultural. Las nuevas generaciones consideran el móvil como su principal herramienta financiera, presionando al mercado hacia soluciones más simples y rápidas.
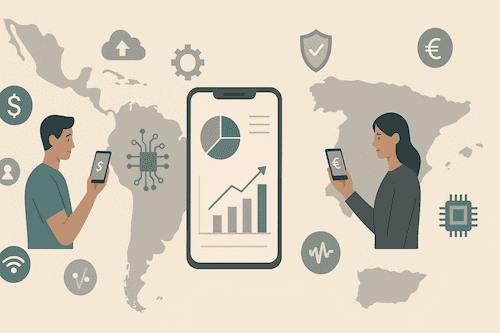
Adopción Fintech LATAM-España
Retos estructurales aún por resolver
Pese al avance notable, el mobile banking enfrenta desafíos que deben afrontarse para sostener su crecimiento:
- Seguridad y fraude, cada vez más sofisticados.
- Brecha digital, especialmente relevante en zonas rurales de LATAM.
- Procesos KYC exigentes, que pueden generar fricción en el onboarding.
- Interoperabilidad regional compleja, especialmente en América Latina, donde la regulación varía por país.
Resolver estos retos es clave para crear un ecosistema verdaderamente inclusivo, eficiente y escalable.
Modelos de negocio emergentes para startups mobile-first
El móvil ha abierto una vía de innovación sin precedentes para emprendedores fintech:
- Pagos digitales y wallets multicountry, con soluciones de remesas integradas.
- Créditos móviles con scoring alternativo, basados en patrones de uso del dispositivo.
- Onboarding biométrico, con reconocimiento facial y verificación documental instantánea.
- Agregación financiera, que centraliza cuentas, inversiones y productos en una sola app.
- Inversiones simplificadas, con productos accesibles para nuevos inversores minoristas.
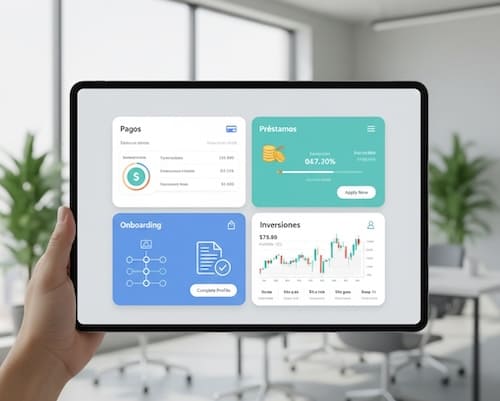
Modelos Mobile-First
Perspectiva para inversores: verticales con mayor tracción
Los inversores encuentran oportunidades especialmente fuertes en:
- plataformas de pagos,
- wallets regionales,
- infraestructura BaaS,
- onboarding con IA,
- scoring alternativo,
- marketplaces financieros móviles.
Las métricas que más se valoran incluyen retención, actividad mensual, coste de adquisición, velocidad de escalado y margen unitario por usuario. En LATAM, el potencial de crecimiento es mayor; en España, el atractivo está en el entorno estable y regulado.
Casos y aprendizajes de scaleups y bancos digitales
Ejemplos como Nubank, Mercado Pago, Ualá, Revolut o N26 han demostrado que el enfoque mobile-first puede escalar a millones de usuarios con costes estructurales muy inferiores a los de la banca tradicional.
Sus enseñanzas son claras: onboarding simple, experiencia de usuario impecable, tarifas transparentes, soporte rápido y un producto que resuelva necesidades reales del día a día.
Cómo pueden posicionarse las startups fintech para aprovechar este impulso
Para aprovechar este ciclo de crecimiento, las startups deben centrarse en:
- Partnerships con bancos para obtener licencias, clientes y credibilidad.
- Sandbox regulatorios para probar modelos innovadores.
- APIs abiertas que aceleren la integración con soluciones bancarias.
- Captación móvil optimizada, reduciendo fricciones en los primeros pasos del usuario.
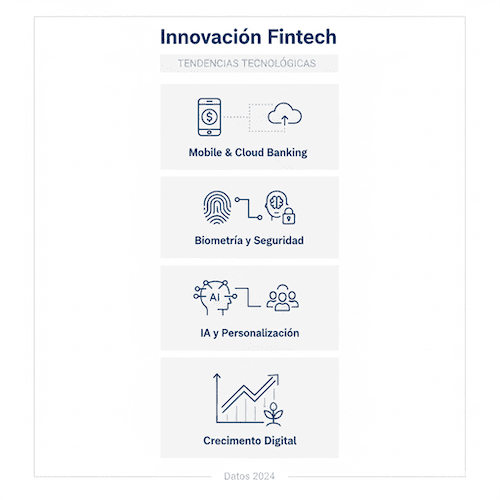
Evolución del Mobile Banking
El mobile banking no solo está transformando la relación entre usuarios y servicios financieros: está creando uno de los mayores espacios de oportunidad para startups fintech en todo el mundo hispanohablante. Las soluciones que consigan combinar accesibilidad, seguridad y experiencia móvil impecable serán las que lideren la próxima generación de innovación financiera.

