

Un seguro multirriesgo de comercio es una solución integral diseñada para blindar en un único contrato el continente (inmueble e instalaciones), el contenido (maquinaria, mobiliario y existencias), la actividad mercantil y la responsabilidad civil frente a terceros. A diferencia de los paquetes tradicionales o las pólizas sueltas, las soluciones Insurtech contemporáneas permiten auditar capitales reales en tiempo real, erradicar el riesgo de infraseguro y parametrizar garantías críticas de continuidad de negocio, como el lucro cesante, con total transparencia contractual.
La madurez del ecosistema Insurtech en la protección comercial
La gestión del riesgo corporativo ha superado definitivamente la etapa de los contratos opacos, los trámites presenciales obligatorios y los paquetes estandarizados que no reflejaban la dinámica económica de una empresa. Durante décadas, el tejido productivo —compuesto fundamentalmente por comercios minoristas, despachos profesionales, hostelería y centros de servicios— se vio obligado a contratar productos aseguradores rígidos, distribuidos habitualmente por entidades bancarias más interesadas en colocar pólizas cruzadas que en calibrar las necesidades operativas reales del asegurado.
Hoy, la convergencia entre tecnología financiera (Fintech) y la innovación en seguros (Insurtech) está transformando este panorama. La verdadera digitalización del seguro no se limita a sustituir el papel por un documento en PDF ni a habilitar una pasarela de firma remota; su auténtico valor diferencial consiste en erradicar las asimetrías de información. Mediante cotizadores inteligentes, motores de evaluación de riesgo basados en datos objetivos y plataformas multicanal de asesoramiento continuado, los empresarios pueden hoy diseñar pólizas modulares con absoluta visibilidad sobre costes, franquicias y coberturas.
En este entorno digital, la contratación estratégica de pólizas deja de percibirse como una obligación burocrática o un coste fiscal ineludible y pasa a integrarse en la gestión del riesgo financiero (Risk Management). Proteger un negocio de manera inteligente exige unificar la agilidad de los entornos web con el criterio técnico de mediadores profesionales que comprendan los pormenores de la operativa diaria. En esa confluencia operan plataformas especializadas como segurosparaestarseguro.com, donde se combina la inmediatez de la tarificación digital con el respaldo de corredores con más de dos décadas de experiencia sobre el terreno, garantizando que cada garantía contratada responda exactamente a la actividad económica declarada, sin vacíos de cobertura ni sorpresas en caso de siniestro.
Por qué las pólizas fragmentadas amenazan el balance de tu negocio
Uno de los errores estructurales más frecuentes en la administración de pymes y negocios con local comercial es la dispersión de contratos de cobertura. Tradicionalmente, era habitual encontrar establecimientos que contrataban una póliza básica de continente exigida por el arrendador o la hipoteca, un seguro de responsabilidad civil general contratado con otra compañía y coberturas puntuales para maquinaria suscritas de forma independiente.
Esta fragmentación operativa genera tres deficiencias críticas que amenazan la solvencia del negocio:
- Zonas de sombra e incompatibilidad contractual: Cuando ocurre un siniestro complejo —como una rotura de tubería comunitaria que afecta a la maquinaria propia y provoca filtraciones al local colindante—, las aseguradoras implicadas suelen entrar en disputas periciales cruzadas para eludir responsabilidades. El resultado para el comerciante es un retraso prolongado en el cobro de las indemnizaciones, teniendo que adelantar liquidez propia para no interrumpir su operativa.
- Duplicidad innecesaria de primas: Al suscribir varios contratos independientes, el asegurado suele pagar primas base duplicadas en conceptos administrativos, recargos de fraccionamiento e impuestos consorciales que podrían consolidarse en una sola póliza.
- Falta de adecuación a la actividad específica: Una peluquería, un restaurante, una ferretería o una clínica dental presentan perfiles de riesgo completamente divergentes. Un producto genérico jamás cubre con exactitud los riesgos intrínsecos de cada sector, dejando desprotegidos activos esenciales como la pérdida de frío en alimentos perecederos o la rotura accidental de cristales y rótulos luminosos.
Frente a esa desarticulación, el seguro multirriesgo de comercio nace como una arquitectura unificada que aglutina la totalidad de los riesgos materiales, operacionales y legales bajo un único contrato con una sola aseguradora.
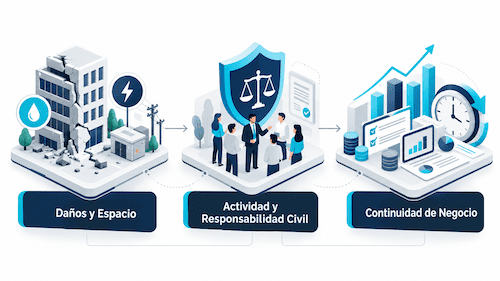
De Daños a la Continuidad Empresarial
Coberturas esenciales: anatomía técnica del seguro multirriesgo
Para evaluar la solidez de una propuesta aseguradora, es indispensable descomponer las coberturas en bloques funcionales, comprendiendo qué elementos componen el continente y cuáles forman parte del contenido.
Continente frente a contenido: delimitación conceptual
- Continente: Comprende la estructura física del inmueble: paredes, techos, suelos, tabiques, instalaciones fijas de agua, gas, electricidad, climatización, así como persianas exteriores, escaparates y rótulos comerciales fijados a la edificación. En locales en régimen de alquiler, el asegurado debe comprobar si el propietario cuenta con cobertura suficiente o si resulta necesario suscribir una partida específica de «obras de reforma y acondicionamiento» para proteger la inversión realizada en el local.
- Contenido: Integra todos los elementos móviles indispensables para la explotación económica: maquinaria especializada, ordenadores, terminales TPV, sistemas de iluminación decorativa, mobiliario comercial y, de forma prioritaria, el stock de existencias y materias primas destinadas a la venta o producción.
Daños materiales e incidencias técnicas cotidianas
El bloque básico del seguro multirriesgo ampara las contingencias materiales que pueden alterar de forma súbita el patrimonio físico del local:
- Incendio, explosión y humo: Cobertura fundacional que no solo indemniza la destrucción material por el fuego, sino también los gastos directos provocados por las labores de extinción de los bomberos, el desescombro y la inhabitabilidad temporal del espacio.
- Daños por agua: Es estadísticamente el siniestro más recurrente en locales comerciales según los balances anuales del sector asegurador. Incluye roturas de conducciones propias, filtraciones de inmuebles contiguos, atascos accidentales y omisión involuntaria del cierre de grifos.
- Robo y actos vandálicos: Respalda la sustracción de mercancías o dinero en efectivo cometida mediante robo con fuerza en las cosas (cerraduras forzadas, cristales fracturados o butrones), así como los destrozos provocados intencionadamente en el mobiliario o en el escaparate.
- Fenómenos atmosféricos y anomalías eléctricas: Cubre los perjuicios provocados por tempestades de viento, pedrisco o rayos, así como las sobretensiones de la red que pueden averiar componentes electrónicos sensibles de la maquinaria o equipos informáticos de cobro y gestión.

Inspección industrial con tablet y maquinaria
Las garantías que salvan el balance: lucro cesante y responsabilidad civil
Muchos negocios en España se ven obligados a cerrar sus puertas de forma definitiva tras sufrir un siniestro de envergadura, no por los daños materiales inmediatos —que pueden repararse—, sino por la incapacidad de sobrellevar financieramente el periodo de inactividad posterior. La continuidad empresarial depende fundamentalmente de dos coberturas que nunca deberían considerarse accesorias:
1. Lucro cesante o indemnización por pérdida de beneficios
Cuando un incendio o una inundación severa inutiliza las instalaciones comerciales durante semanas o meses, la facturación del negocio desciende a cero de inmediato. Sin embargo, la estructura de costes fijos permanece inalterada: el pago del alquiler del inmueble, las cuotas a la Seguridad Social, las nóminas del personal, las cuotas de amortización bancaria y los contratos de suministros continúan exigiéndose de manera puntual.
La garantía de lucro cesante cubre precisamente esa brecha:
- Indemniza la pérdida de beneficio bruto calculada a partir de los balances contables históricos de ejercicios anteriores.
- Asume el abono de los gastos fijos de explotación durante el periodo acordado (generalmente fijado en periodos de 3, 6 o 12 meses).
- Puede incluir indemnizaciones sustitutivas diarias si el comerciante prefiere una compensación ágil prefijada mientras duran las labores de rehabilitación.
2. Responsabilidad Civil: protección patrimonial integral
Cualquier actividad abierta al público o con relación constante con proveedores y trabajadores está sujeta a contingencias de responsabilidad civil contractual y extracontractual. Una indemnización por daños corporales a un tercero puede suponer la quiebra patrimonial del autónomo o de la sociedad si no existe un respaldo asegurador solvente:
- Responsabilidad Civil de Explotación: Cubre las reclamaciones interpuestas por clientes o visitantes que sufran lesiones físicas o daños materiales en el interior del local (por ejemplo, caídas accidentales debidas a pavimentos resbaladizos o caídas de estanterías).
- Responsabilidad Civil Patronal: Protege al empresario frente a demandas presentadas por sus propios empleados como consecuencia de accidentes laborales ocurridos dentro de las instalaciones o en el ejercicio de su función.
- Defensa Jurídica y Fianzas: Garantiza la provisión de fondos para hacer frente a honorarios de letrados, peritos judiciales y fianzas exigidas por los tribunales en procedimientos civiles o penales derivados de la actividad económica del establecimiento.
El peligro del infraseguro y la aplicación matemática de la regla de proporcionalidad
El aspecto técnico donde mayor pedagogía deben aportar las plataformas Insurtech es la correcta tasación de los capitales asegurados. Reducir artificialmente el valor declarado del contenido o del continente en la póliza para abaratar la prima mensual es una práctica recurrente, pero económicamente ruinosa.
En el ordenamiento jurídico asegurador español, si el capital asegurado en la póliza es inferior al valor real del bien en el momento del siniestro, la aseguradora está legitimada para aplicar la regla de proporcionalidad. Mediante este principio, la entidad indemnizará cualquier daño —incluso los parciales— en la misma proporción en que se encontraba cubierto el riesgo.
Impacto financiero del infraseguro frente al cálculo real
Para comprender la magnitud del riesgo, analicemos un caso práctico de un comercio con un valor real de inventario y maquinaria de 80.000 € que sufre un siniestro parcial por importe de 20.000 €:
Tabla: Comparativa de impacto patrimonial según el nivel de infraseguro declarado
| Parámetro evaluado | Escenario A: Capital Correcto | Escenario B: Infraseguro (50%) | Escenario C: Infraseguro (75%) |
| Valor real del inventario / stock | 80.000 € | 80.000 € | 80.000 € |
| Capital declarado en póliza | 80.000 € | 40.000 € (50% del valor) | 60.000 € (75% del valor) |
| Prima anual aproximada | 450 € | 290 € | 360 € |
| Ahorro anual en póliza | 0 € | 160 € / año | 90 € / año |
| Daño parcial sufrido por siniestro | 20.000 € | 20.000 € | 20.000 € |
| Fórmula de proporcionalidad aplicada | (80.000 / 80.000) × 20.000 | (40.000 / 80.000) × 20.000 | (60.000 / 80.000) × 20.000 |
| Indemnización abonada por la aseguradora | 20.000 € | 10.000 € | 15.000 € |
| Pérdida neta que debe asumir el negocio | 0 € | -10.000 € | -5.000 € |
Como demuestra el cálculo, un presunto ahorro de 160 euros en la prima anual genera un descubierto inmediato de 10.000 euros ante un siniestro parcial ordinario.
Del mismo modo, incurrir en sobreaseguro carece de sentido financiero. Declarar un capital desproporcionadamente superior al real no se traducirá jamás en un enriquecimiento injusto tras un siniestro, ya que la legislación estipula que la indemnización nunca podrá superar el valor real del daño comprobado documentalmente por los peritos. La clave radica en mantener los capitales escrupulosamente actualizados conforme a las variaciones del inventario y las reformas del inmueble.
Lista de control para auditar tu póliza comercial sin sorpresas
Antes de validar la contratación o renovación de cualquier seguro multirriesgo a través de canales digitales, es indispensable verificar los siguientes puntos críticos en las condiciones particulares del contrato:
- Exigir desglose analítico de sublímites: Un contrato puede anunciar una suma asegurada de 100.000 euros en contenido, pero establecer un sublímite máximo de 3.000 euros para daños eléctricos o limitar la indemnización por sustracción de dinero en caja fuerte a 600 euros si esta no cuenta con homologación de grado específico. Cada partida debe evaluarse de forma independiente.
- Auditoría de franquicias aplicables: Comprueba qué cuantía económica asume tu negocio antes de la intervención de la aseguradora. Pólizas comerciales extraordinariamente económicas suelen incorporar franquicias elevadas (de 600 € a 1.200 €) en daños por agua o rotura de cristales, neutralizando la efectividad del seguro ante la inmensa mayoría de percances habituales.
- Delimitación entre siniestro accidental y falta de mantenimiento: Las condiciones generales excluyen de manera sistemática los deterioros causados por el paso del tiempo, la corrosión progresiva o las filtraciones originadas por impermeabilizaciones deficientes. Asegúrate de entender la diferencia exacta entre un evento súbito e imprevisto (cubierto) y un defecto de conservación del local (excluido).
- Requisitos preceptivos de seguridad: Si en el cuestionario de contratación se declara que el local dispone de rejas fijas, persiana metálica ciega o alarma conectada a central de monitoreo, el asegurado asume la obligación contractual de mantener dichos sistemas operativos. Su inoperatividad en el momento del robo puede motivar la exoneración legal de la compañía o una reducción sustancial de la indemnización.

Espacio de trabajo profesional con contrato y análisis
Hacia una gestión inteligente y preventiva del riesgo
La digitalización no consiste en prescindir del asesoramiento experto, sino en dotar al asegurado de herramientas más ágiles, transparentes y eficaces para tomar el control de su propia seguridad financiera. Un seguro bien diseñado actúa como un escudo protector para la tesorería de cualquier actividad empresarial, permitiendo al profesional concentrar sus energías en el crecimiento operativo de su proyecto con la certidumbre de que sus instalaciones, sus empleados y su responsabilidad patrimonial están cubiertos ante imprevistos.
Esperar a que se produzca una avería en las instalaciones, una inundación en el almacén o una reclamación de un cliente para examinar los términos de la póliza es una imprudencia que ningún balance financiero responsable debería permitirse. Auditar las coberturas actuales, desterrar el infraseguro y apostar por modelos de protección multirriesgo transparentes y asesorados es, hoy en día, la decisión más inteligente y rentable para consolidar la resiliencia de cualquier negocio en el mercado actual.

