
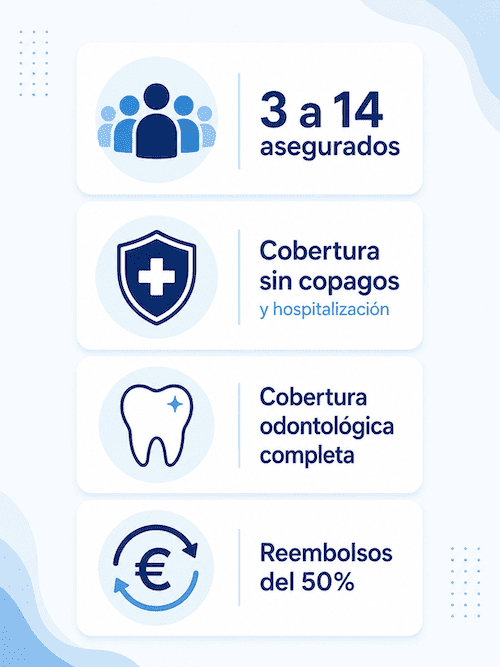
El seguro Adeslas Pyme Total Autónomos es una póliza de salud sin copagos diseñada exclusivamente para grupos de entre 3 y 14 asegurados. A la hora de evaluar donde contratar el seguro Adeslas pymes, debes saber que su mayor ventaja competitiva es ofrecer una cobertura sanitaria integral de categoría premium—incluyendo hospitalización, cirugía y asistencia odontológica completa—combinada con una tarifa empresarial ventajosa y el compromiso de no subir la prima durante los tres primeros años de contrato.
A continuación, analizamos en profundidad todas sus características, periodos de carencia y la tabla de precios actualizada para que puedas tomar una decisión informada.
Requisitos de Contratación: El modelo para pequeños grupos
En el ecosistema empresarial actual, los trabajadores por cuenta propia se enfrentan a desafíos constantes, y la salud no puede ser una preocupación adicional. Ya sea optando por modelos colectivos o mediante pólizas individuales como el seguro Adeslas Plena Plus, blindar tu bienestar es clave. Para acceder a las condiciones preferentes de esta póliza específica, existe un requisito estructural fundamental: el enfoque colectivo.
Este seguro está planteado estrictamente para autónomos que contraten entre 3 y 14 asegurados. La exigencia de formalizar el contrato con un mínimo de tres personas convierte a este producto en la herramienta de protección ideal para dos perfiles muy concretos de profesionales:
- El autónomo que cuenta con una pequeña plantilla de empleados a su cargo y desea ofrecerles un beneficio social de alto valor añadido para retener el talento.
- El profesional independiente que desea extender un paraguas protector integral a su núcleo familiar directo, incluyendo a su cónyuge e hijos bajo las mismas condiciones ventajosas de una póliza de empresa.
Cobertura Sanitaria Integral y Ausencia Total de Copagos
El pilar sobre el que se asienta el atractivo de esta póliza es su estructura económica respecto al uso de los servicios. Al igual que planificas el futuro con productos de previsión como el SegurCaixa decesos, proteger tu día a día es vital, y por ello hablamos de un seguro con cobertura sanitaria completa y sin copagos.
Para un trabajador por cuenta propia, la previsibilidad financiera es casi tan importante como la propia salud. La ausencia de copagos significa que, independientemente del número de veces que el asegurado o sus beneficiarios necesiten acudir a consulta, realizarse pruebas o recibir tratamientos, no tendrán que realizar ningún desembolso adicional por acto médico. La cuota mensual es el único gasto, lo que facilita enormemente la planificación contable anual del negocio o de la economía familiar.
Resumen de Coberturas Adeslas Pyme Total
Asistencia Primaria, Especialidades y Diagnóstico Avanzado
El tiempo es dinero, especialmente para un autónomo. Las largas listas de espera pueden suponer pérdidas económicas significativas por días de inactividad. A nivel ambulatorio, la póliza garantiza:
- Acceso directo e ininterrumpido a medicina general, pediatría y un amplio abanico de especialidades médicas sin necesidad de pasar por largos filtros.
- Medios de diagnóstico de alta tecnología: La cobertura abarca desde los análisis de sangre y radiografías rutinarias hasta pruebas de gran complejidad, como las Resonancias Magnéticas Nucleares (RMN), el TAC, el PET-TAC y avanzadas pruebas genéticas diagnósticas.
- Prevención: Incluye un chequeo médico anual de carácter gratuito, una herramienta vital para detectar patologías de forma temprana y mantener un estado de salud óptimo que no interrumpa el ritmo laboral.
- Atención de Urgencias: Cobertura integral en urgencias tanto ambulatorias como hospitalarias, incluyendo el servicio de ambulancias para garantizar el traslado seguro en momentos críticos. Además, cuenta con asistencia sanitaria de urgencia en el extranjero, con una cobertura económica de hasta 30.000 € anuales por asegurado, ideal para quienes viajan por negocios.
Hospitalización Médica y Quirúrgica de Primer Nivel
Cobertura Hospitalaria de Primer Nivel
Frente a imprevistos graves o patologías que requieran ingreso, la póliza despliega su máxima capacidad de protección. Las garantías hospitalarias aseguran que el paciente reciba el mejor trato posible en los momentos más vulnerables.
El seguro incluye la hospitalización médica y quirúrgica garantizada en una habitación individual. Este detalle no es menor; disponer de intimidad y tranquilidad es fundamental para la recuperación física y mental. Además, se incluye una cama para el acompañante durante el ingreso, facilitando el apoyo familiar sin incomodidades.
En el ámbito quirúrgico, la cobertura es total. Cubre intervenciones quirúrgicas de diversa índole, todo el proceso de seguimiento del embarazo, la asistencia en el parto y la cesárea. Destaca también la inclusión de procedimientos de altísima complejidad técnica, como son los trasplantes de córnea y de médula ósea, intervenciones que en el ámbito privado sin seguro supondrían un coste inasumible.
Cobertura Odontológica Completa Integrada
En el mercado asegurador, es habitual que la salud bucodental se comercialice como un módulo adicional o una póliza separada, lo que incrementa el gasto final. Sin embargo, Adeslas Pyme Total Autónomos se desmarca de esta tendencia al incluir una cobertura odontológica completa de serie dentro del mismo contrato. Esto agiliza la burocracia para el tomador del seguro, que unifica toda la protección de su salud general y dental en un único recibo mensual.
Beneficios Económicos Adicionales: El Sistema de Reembolsos
Más allá del extenso cuadro médico concertado al que los asegurados tienen acceso directo, esta póliza se comporta en ciertos aspectos como un seguro de reembolso, aportando una flexibilidad extraordinaria a la hora de elegir profesionales.
Salud Bucodental y Bienestar
Fisioterapia, Rehabilitación y Podología
Para muchos profesionales, los problemas posturales, de espalda o de articulaciones son dolencias recurrentes derivadas de su actividad laboral. Para paliar esto, el seguro ofrece:
- Fisioterapia: Un reembolso del 50% de los gastos ocasionados si el asegurado decide acudir a un fisioterapeuta o centro de rehabilitación fuera del cuadro médico de la compañía. Este reembolso tiene un límite generoso de hasta 500 euros por asegurado y año.
- Podología: Si se acude a un podólogo de libre elección (fuera del cuadro médico), el seguro reembolsa el 50% de la factura, con un tope de hasta 200 euros anuales por asegurado. Cabe destacar que, si el paciente prefiere utilizar el cuadro médico concertado, dispone de cobertura para hasta 12 sesiones anuales de podología sin coste extra.
Farmacia Extrahospitalaria y Cuidado de la Salud Mental
El apoyo económico se extiende también al mostrador de la farmacia. La póliza contempla el reembolso de los gastos en farmacia extrahospitalaria, permitiendo recuperar el coste de los medicamentos prescritos con un límite de hasta 200 euros anuales por asegurado, siempre sujeto a las condiciones particulares de la entidad.
Por otro lado, la salud mental es una prioridad innegable hoy en día. El seguro cubre hasta 20 sesiones de psicoterapia al año, un número que puede ampliarse hasta 40 sesiones anuales en caso de que el paciente requiera tratamiento por trastornos del comportamiento alimentario.
Estabilidad Financiera: Compromiso de No Subida de Prima
Si hay algo que frustra a los clientes de seguros médicos son las subidas desproporcionadas del precio de la póliza en cada renovación anual. En respuesta a esta inquietud, la compañía ha establecido un firme compromiso de no subida de prima durante los tres primeros años de contrato.
Esta garantía contractual proporciona una tranquilidad invaluable. Permite a las pequeñas empresas y autónomos fijar sus presupuestos a medio plazo sin temor a sorpresas desagradables o incrementos abusivos basados en el uso que hayan hecho de los servicios médicos. Además, la entidad respalda su eficiencia operativa asumiendo compromisos de servicio estrictos en la gestión de autorizaciones y reembolsos, llegando a ofrecer compensaciones económicas si no cumplen con los plazos estipulados.
Condiciones de Uso: Periodos de Carencia Explicados
Al contratar un seguro de salud, es vital comprender desde el primer minuto qué servicios están disponibles inmediatamente y cuáles requieren un tiempo de espera. La operatividad de este seguro es inmediata para los servicios del día a día; es decir, desde la entrada en vigor del contrato, el asegurado puede acudir a consultas de medicina general, especialistas, urgencias y realizarse pruebas diagnósticas habituales.
No obstante, para garantizar la viabilidad del sistema asegurador, se aplican periodos de carencia para los tratamientos más costosos y complejos. Las principales carencias están fijadas en un plazo de 8 meses, y se aplican exclusivamente a:
- Hospitalización por cualquier causa.
- Intervenciones quirúrgicas que requieran ingreso hospitalario.
- La implantación de prótesis quirúrgicas.
- Tratamientos de carácter oncológico y crónico, tales como la radioterapia, la quimioterapia y los procesos de diálisis.
Un dato crucial a tener en cuenta en la negociación de la póliza es que estas carencias pueden llegar a eliminarse. Si el autónomo o la empresa proceden de otra compañía aseguradora en la que ya tenían una póliza de salud en vigor y han superado dichos plazos previos, es habitual que la nueva compañía elimine estas barreras temporales para facilitar el traspaso.
Tabla de Precios de Adeslas Pyme Total Autónomos en 2026
La estructura de costes de esta póliza se calcula de forma transparente en función de dos variables principales: la edad de cada asegurado en el momento de la contratación (o renovación) y la zona geográfica de residencia. Para ofrecer una visión clara de la inversión requerida, a continuación se detalla la tabla de precios y tarifas mensuales actualizadas para el año 2026, tomando como referencia a un autónomo o empleado residente en Andalucía (catalogada como Zona 2):
| Tramo de Edad | Cuota Mensual por Asegurado (Zona 2) |
| De 0 a 44 años | 62 € |
| De 45 a 54 años | 73 € |
| De 55 a 59 años | 95 € |
| De 60 a 67 años | 129 € |
| Más de 68 años | 199 € |
Analizando la tabla desde una perspectiva de planificación financiera a largo plazo, es evidente que la cuota se mantiene muy estable y competitiva durante las primeras cuatro décadas de vida. Sin embargo, el precio experimenta un salto significativo a partir de los 55 años de edad, un ajuste estándar en el sector asegurador debido al incremento estadístico del riesgo y uso de servicios médicos en edades avanzadas.
Alternativas, Complementos y Asesoramiento Experto
Comprender la letra pequeña de un seguro colectivo, evaluar si se cumplen los requisitos de los 3 asegurados y gestionar posibles exenciones de carencias es un proceso que exige conocimiento especializado. Por este motivo, apoyarse en mediadores profesionales marca la diferencia entre una contratación estándar y una solución optimizada. Si te encuentras en la fase de decisión y evalúas dar el paso, plataformas como agenteexclusivo.es se perfilan como la opción ideal. El acompañamiento de un agente exclusivo garantiza que la configuración del contrato se adapte milimétricamente a la realidad fiscal y humana de tu pequeña empresa.
Por otro lado, la casuística empresarial es inmensamente variada. Es posible que, por tu situación actual, no te sea posible reunir a los 3 asegurados necesarios para formalizar la Pyme Total. En ese escenario, no tienes por qué renunciar a una protección de élite. Existen excelentes alternativas de carácter individual dentro de la misma compañía. Explorar pólizas de salud sin requisitos de grupo te permitirá mantener unos estándares altísimos de calidad sanitaria (también sin copagos) sin tener que preocuparte por cumplir un volumen mínimo de empleados inscritos.
Finalmente, la salud es solo una pieza del puzzle del bienestar y la previsión a futuro. Para blindar definitivamente la seguridad económica de la familia ante los peores imprevistos, la recomendación de los expertos es siempre establecer un escudo de protección integral. Complementar la póliza médica con un respaldo para los momentos más difíciles es una decisión inteligente; por ello, siempre es aconsejable revisar las amplias coberturas de protección familiar y apoyo legal que ofrecen los seguros de decesos de la compañía.

